
 甲斐承太郎
会社員のときは、毎月決まった日に給料が振り込まれていた。
でも、自分で店を始めたら、売上から好きなだけ取っていいの?
今月は売上が多かったから30万円。
来月は少なかったから10万円。
そんな生活をしていたら、店より先にボクの家計が閉店するよ!
 アカガネ所長
店は営業中なのに、家計だけ閉店してしまうのは困りますね。
個人事業主には、会社から支給されるような給料はありません。
自分の生活費は店のお金から受け取りますが、売上をそのまま自由に使えるわけでもありません。
口座に入っているお金には、これから支払う仕入れ代や家賃、借入金の返済、税金なども含まれているからです。
さらに、店の利益が黒字でも、借入金を返したあとに生活費を取れるだけの現金が残っているとは限りません。
そこで今回は、店が稼いだ利益と、実際に生活費へ回せる現金を分けて考えてみましょう。
- 店の利益から、生活費を生み出せるか確認する方法
- 借入金の返済や税金を差し引いても、生活費に回せる現金が残るか確認する方法
- 毎月の生活費をいくらに決め、事業用口座からどう受け取ればよいか
 シマナガ
売上から好きな金額を取ってはいけません。
家計に必要な金額と、店から無理なく出せる金額を別々に計算し、少ないほうを毎月決まった日に生活用口座へ移します。
生活に25万円必要でも、店から出せるのが20万円なら、不足する5万円は貯蓄や副収入で補う期間を決めます。
それでも足りないなら、生活費を無理に引き出さず、売上計画か開業計画を見直してください。
これを守れば、借入金や翌月の支払いに必要なお金を使い込まず、店と家計の両方を維持できます。

著者紹介
こやけ行政書士事務所
代表行政書士 田川 英幸
行政書士(北海道行政書士会所属)
日商簿記2級/2013年度行政書士試験合格
運送業・法人営業などの実務経験を経て、こやけ行政書士事務所を開業。
飲食店開業・独立開業をするならまずは無料相談からはじめませんか?
第1章|会社員の給料と個人事業主の生活費は何が違う?
 甲斐承太郎
個人事業主には給料がないってことは、ボクは無給で働くの?
朝からコーヒーを淹れて、ケーキを焼いて、接客して、閉店後は掃除と帳簿付け。
それなのに店長だけ給料ゼロ。
ブラック企業の社長と被害者が、どっちもボクになってるよ!
アカガネ所長それは、労働基準監督署も相談相手に困りそうですね。
もちろん、個人事業主も店のお金から生活費を受け取れます。
ただし、自分が経営する店から自分へ「給料を支払う」とは考えません。
会社員の場合は、勤務先と本人が別々です。
会社は働いた人へ給料を支払い、それを人件費として計上します。
一方、個人事業主は自分自身が事業主です。
自分に生活費を渡しても、店の売上を増やすために必要な支出にはならないため、店の経費にはできません。
事業用口座から生活用口座へお金を移した場合は、通常「事業主貸」として記帳します。
これは店が事業主へお金を貸したという意味ではありません。
事業のお金を、生活費など事業以外の目的へ移したことを区別するための名前です。
会社員の給料と個人事業主の生活費
| 項目 | 会社員の給料 | 個人事業主の生活費 |
|---|---|---|
| 受け取り方 | 勤務先から給料を受け取る | 事業のお金を家計へ移す |
| 金額の決め方 | 雇用契約などで決まる | 家計の必要額と店の資金力から決める |
| 店の経費になるか | 勤務先では人件費になる | 本人の生活費は経費にならない |
| 帳簿上の処理 | 本人の事業帳簿には記帳しない | 原則として事業主貸で記帳する |
| 税金の基準 | 受け取った給与収入を基に計算する | 生活費として取った額ではなく事業の所得を基に計算する |
| 毎月の金額 | 基本的に一定 | 自分で決められるが定額のほうが管理しやすい |
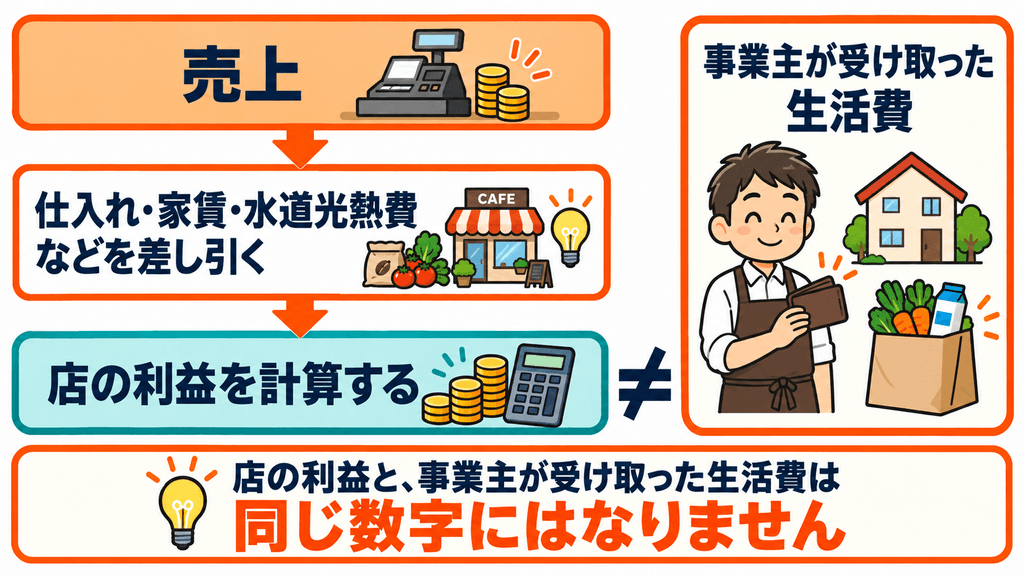
シマナガここで大切なのは、生活費を経費にできないことと、生活費を受け取ってはいけないことは別の話だという点です。
毎月25万円を生活用口座へ移しても、その25万円を店の経費にはしません。店の利益は、生活費をいくら受け取ったかとは別に計算します。
店の利益と生活費は別々に考える
 シマナガ
生活費は経費ではありませんが、店から受け取ることはできます。
毎月の受取額を決め、事業用口座から生活用口座へ移し、事業主貸で記帳してください。
売上が多い月でも、口座残高を見て生活費を増やしてはいけません。
 甲斐承太郎
ボクの給料が消えたんじゃなくて、「生活費」という名前で受け取るんだね。
これで社長のボクと、働いているボクが、ようやく和解できそうだよ!
第2章|店が生活費を生み出せるか確認する
 甲斐承太郎
店の売上から、仕入れ代や家賃を払って、最後に30万円残ったとするよね。
ボクの生活費が25万円なら、残り5万円は店長ボーナスでいいの?
今度こそ、ご褒美の時間だ!
アカガネ所長自分へのボーナスを決めるのが早いですね。
まずは、その30万円が本当に店の利益なのかを確認しましょう。
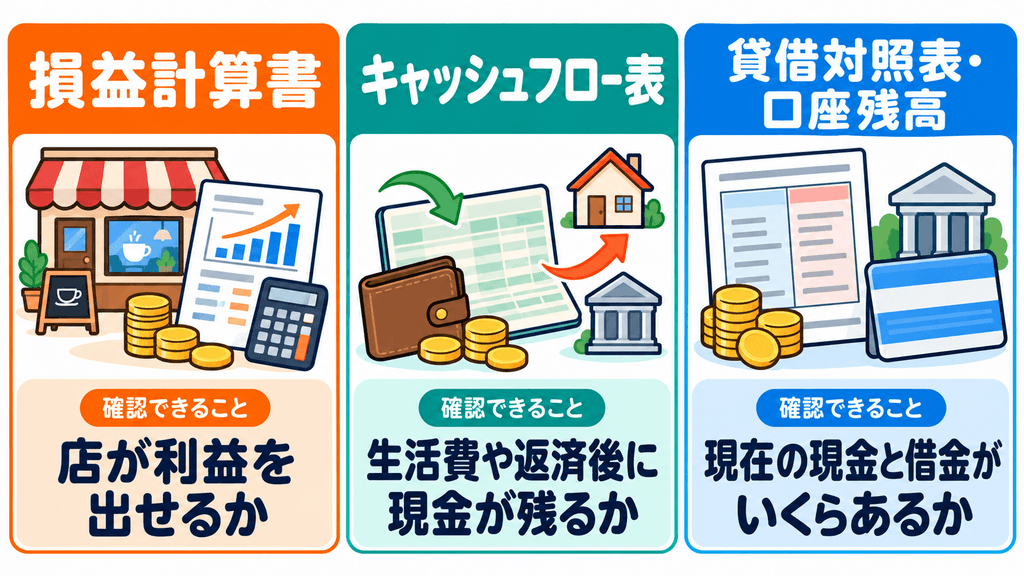
店が一定期間にどれだけ儲かったかをまとめた表を「損益計算書」といいます。
英語ではProfit and Loss Statementと呼ぶため、略してPLとも表記します。
名前は難しく見えますが、考え方は「売上から、店を運営するためにかかった経費を差し引く」だけです。
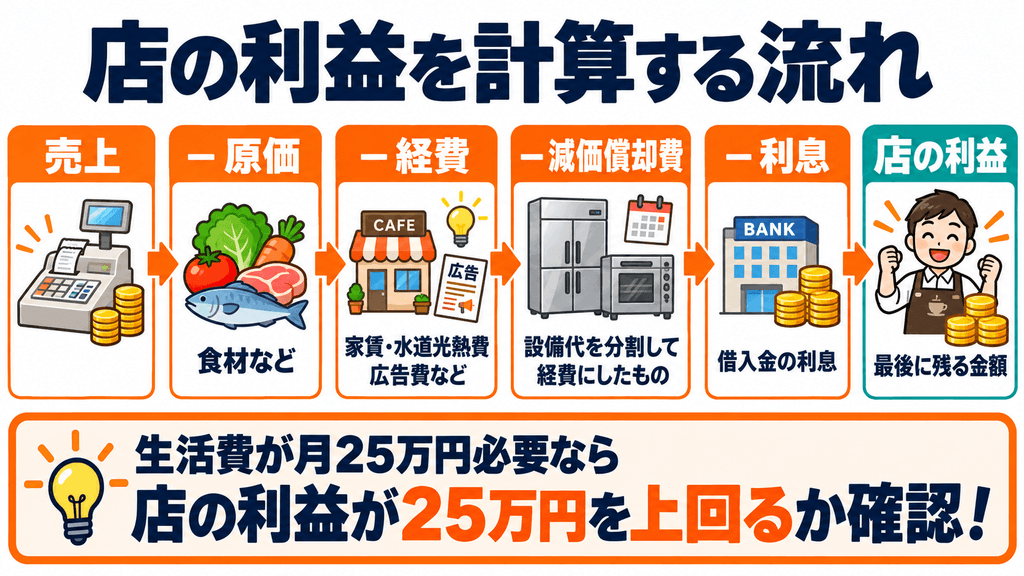
ある月の利益の例
| 項目 | 月額 |
|---|---|
| 売上高 | 150万円 |
| 食材などの原価 | 45万円 |
| 家賃・水道光熱費・その他の経費 | 70万円 |
| 減価償却費 | 5万円 |
| 借入金の利息 | 1万円 |
| 店の利益 | 29万円 |
 アカガネ所長
開業直後だけ貯蓄で補う計画なら成り立つ可能性があります。しかし、利益15万円の状態が何年も続くなら、売上を増やすか、経費を減らすか、家計を見直さなければ生活は維持できません。
シマナガ借入金の元金返済など、通帳からお金が出ていっても店の経費にならない支払いがあるからです。
損益計算書は、店の成績表です。事業主の給与明細ではありません。
売上や経費の予測方法は、別記事「飲食店の収支計画書の作り方」で詳しく解説します。ここでは、完成した表の利益と必要な生活費を比較できれば十分です。
 アカガネ所長
最初に、店の利益が毎月必要な生活費を上回っているか確認してください。
下回るなら、店だけでは生活できません。
貯蓄や副収入で補う金額と期間が必要です。
上回っていても、まだ生活費を受け取れるとは確定しません。
次は通帳に残る現金を確認します。
 甲斐承太郎
店の成績表を見ただけでは、店長ボーナスはまだ早いのか。
ご褒美の話になると、ボクは説明より先に進んじゃうんだよね!
第3章|黒字なのに生活費を取れないのはなぜ?
 甲斐承太郎
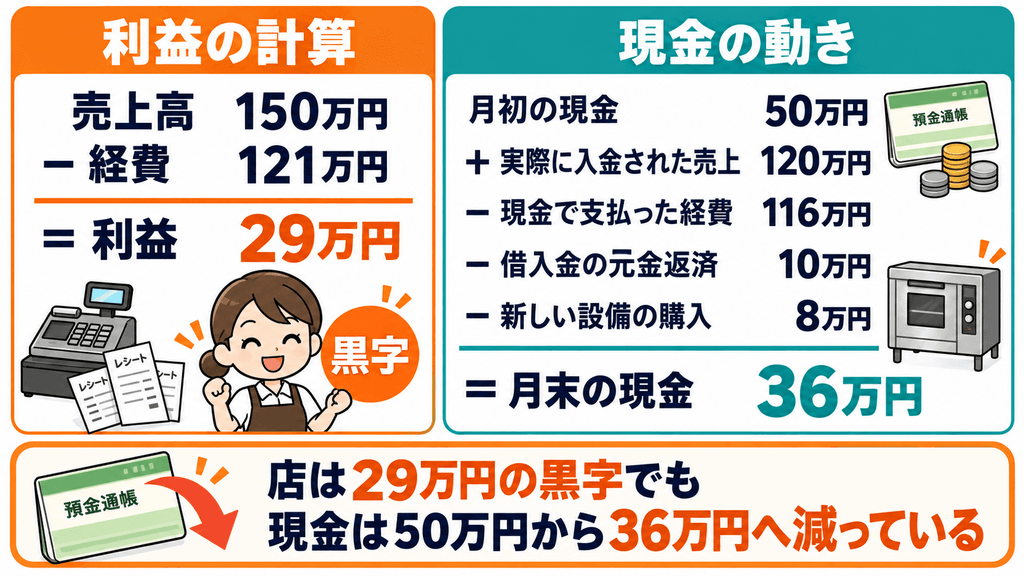
店の成績表では29万円の黒字だったのに、通帳を見たらお金が減ってるよ!
利益はどこへ消えたの?
コーヒーと一緒に湯気になった?
アカガネ所長29万円が湯気になったわけではありません。
店の利益と通帳の現金は、増減するタイミングが違うのです。
損益計算書は、その月に店がどれだけ儲かったかを表します。
しかし、売上を記録する時期と実際に入金される日は、必ずしも一致しません。
さらに、借入金の元金返済のように、現金は減るのに店の経費にはならない支払いもあります。
利益と現金がずれる主な理由
| 出来事 | 店の利益への影響 | 通帳の現金への影響 |
|---|---|---|
| 減価償却費 | 経費として利益を減らす | その月に現金は出ていかない |
| 借入金の元金返済 | 経費にならない | 現金が減る |
| 新しい設備の購入 | 購入月に全額を経費にしない | 現金が減る |
| 事業主の生活費 | 経費にならない | 現金が減る |
| キャッシュレス決済 | 売上として記録する | 入金は数日から数週間後 |
| 掛け仕入れ | 仕入れとして記録する | 支払いは翌月以降 |
たとえば、店の成績表では次のように29万円の利益が出ていたとします。
利益と通帳残高の例
 シマナガ
この状態で「29万円の黒字だから、生活費25万円を取ろう」と判断すると、事業用口座の現金は11万円まで減ります。
翌月にキャッシュレス売上30万円が入金されるとしても、その前に家賃や仕入れ代の支払日が来るかもしれません。
反対に、仕入れ代を翌月払いにしていれば、まだ支払っていないお金が通帳に残ります。残高が多く見えても、翌月には仕入先へ支払うお金です。
口座にあるお金と、自由に使ってよいお金は同じではありません。
コラム|なぜ「現金が最強」といわれるのか
店に現金があれば、仕入れ代や家賃を支払えます。設備が故障しても修理でき、売上が落ちた月を乗り越える時間も確保できます。
余裕があれば、広告や新商品へ再投資することも可能です。現金は、店に選択肢と時間を与えてくれます。
ただし、通帳にある現金を自由に使ってよいわけではありません。
翌月の仕入れ代、借入返済、税金などを先に確保し、残った金額だけを生活費や再投資へ回します。
シマナガ黒字でも、通帳に現金が残るとは限りません。
キャッシュレス売上の入金日、仕入れ代の支払日、借入金の元金返済を確認してください。
支払予定のお金を除いても現金が残るまで、生活費を増やしてはいけません。
 甲斐承太郎
利益は湯気になったんじゃなくて、まだ入金されていなかったり、別の支払いへ回ったりしていたんだね。
通帳を見て「お金持ち!」と喜ぶ前に、そのお金の行き先を確認するよ!
第4章|借金を返しても生活費は残る?
 甲斐承太郎
さっきの利益を計算した表では、こむぎの1年目は約208万円の黒字だったよね。
でも、生活費は年間300万円必要なんでしょ?
それなら92万円足りないよ!
黒字なのに生活できないって、どういうこと?
数字がボクをだまそうとしてない?
アカガネ所長数字に悪気はありませんよ。
ただ、二つの違う質問に、同じ表で答えようとしているのが原因です。
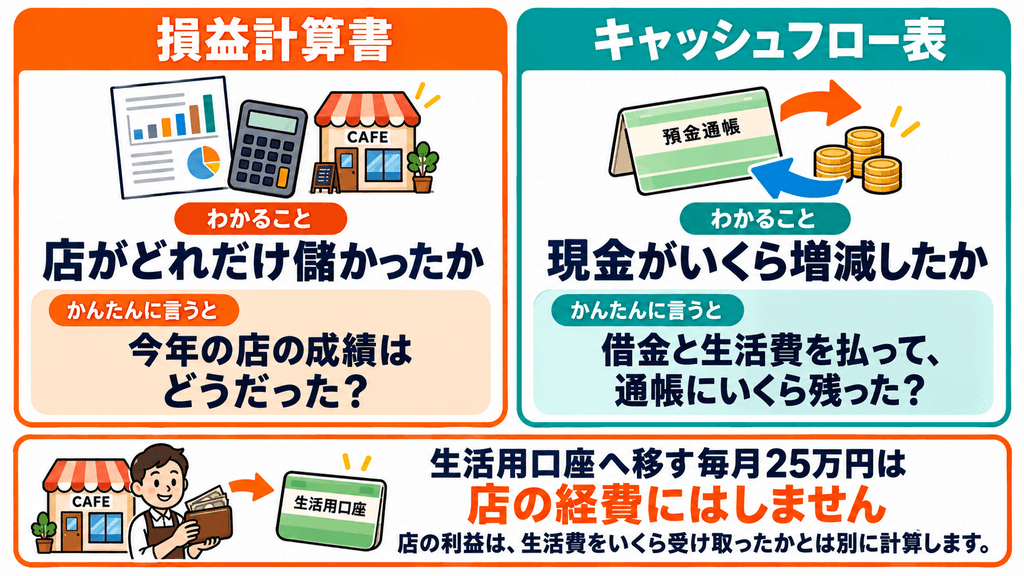
損益計算書は、店がどれだけ儲かったかを確認する表です。
しかし、私たちが今知りたいのは、借入金を返して生活費を受け取ったあと、通帳にいくら残るかですよね。
そこで使うのが、
現金の出入りを確認する「キャッシュフロー表」です。
英語を略してCFとも呼びますが、名前を無理に覚える必要はありません。
店のお金が、1年間でいくら増減するかを見る表だと考えてください。
二つの表が答えること
 シマナガ
ただし、店の利益から生活費を差し引くだけでは、通帳に残る金額を計算できません。
ここで関係するのが、減価償却費と借入金の元金返済です。
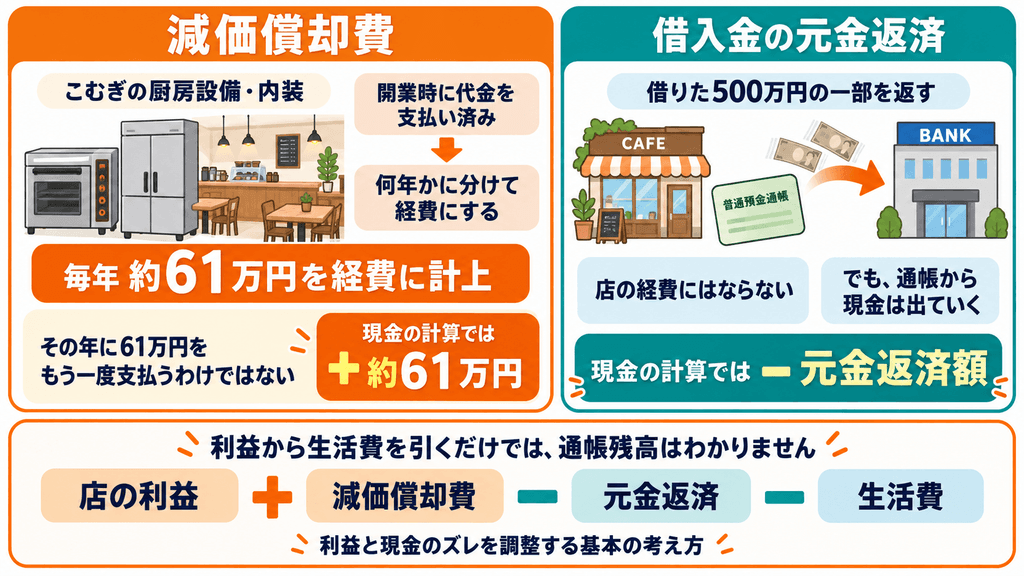
こむぎは、厨房設備や内装などの代金を開業時に支払っています。しかし、損益計算書では、その支出を何年かに分け、毎年約61万円ずつ経費にしています。
これが減価償却費です。
損益計算書では利益から61万円を差し引いていますが、その年に同じ61万円をもう一度支払うわけではありません。そのため、現金を計算するときは利益へ戻します。
反対に、借入金の元金返済は通帳から出ていきますが、店の経費にはなりません。借りた500万円の一部を返しているだけだからです。
通帳に残るお金の計算
こむぎの生活費・返済を含む5年間の計画
| 年度 | 店の利益 | 減価償却費を戻す | 元金返済 | 生活費 | 1年間の現金増減 | 年末に残る現金 |
|---|---|---|---|---|---|---|
| 1年目 | 208万円 | +61万円 | ▲45万円 | ▲300万円 | ▲77万円 | 55万円 |
| 2年目 | 369万円 | +61万円 | ▲46万円 | ▲300万円 | +84万円 | 138万円 |
| 3年目 | 402万円 | +61万円 | ▲47万円 | ▲350万円 | +65万円 | 204万円 |
| 4年目 | 415万円 | +61万円 | ▲48万円 | ▲400万円 | +28万円 | 231万円 |
| 5年目 | 416万円 | +61万円 | ▲49万円 | ▲400万円 | +28万円 | 259万円 |
※金額は万円単位に四捨五入しています。※生活費には、所得税、住民税、国民健康保険、国民年金を含みます。
- 1年目は、店の利益208万円に減価償却費61万円を戻します。そこから元金返済45万円と生活費300万円を差し引くと、現金は約77万円減ります。
- しかし、こむぎは開業時に約131万円の現金を残してあります。
- そこから77万円を使うため、1年目の終わりにも約55万円が残ります。
- 2年目は、元金を返して生活費300万円を受け取ったあとも、現金が約84万円増えます。4年目には生活費を年間400万円へ増やしても、店の現金は減りません。
- 約131万円を残して開業する
- 1年目は77万円を計画的に使う
- 年末にも約55万円が残る
- 2年目から現金が増え始める
- 5年目末には約259万円残る
 シマナガ
こむぎは、1年目の不足額を開業時の現金で補います。
2年目からは、借入金を返して生活費を取ったあとも現金が増えます。
黒字かどうかだけでなく、年末にいくら残るかまで確認しているため、1年目の現金減少も計画の範囲内です。
 甲斐承太郎
なるほど。
店の成績を見る表と、通帳のお金を見る表は別なんだね。
1年目は77万円足りないんじゃなくて、最初から用意した131万円の中から77万円を使う計画なのか。
数字はボクをだましてなかった。
ボクが説明を最後まで聞いてなかった!
第5章|毎月の生活費はいくらに決めればいい?
 甲斐承太郎
店のお金から生活費を受け取れるのは分かったよ。
それで、毎月いくらにすればいいの?
売上が多い月は30万円、少ない月は15万円。
たまに頑張ったボクへ、ご褒美の40万円!
……これだと、また家計が閉店しそうだね。
アカガネ所長先ほどより、自分で危険に気づけるようになりましたね。
生活費は、その月の売上を見て決めるものではありません。
家計に必要な金額と、店から無理なく出せる金額を別々に計算し、両方を比べて決めます。
まず、家賃、食費、水道光熱費、保険料など、家庭で1年間に必要なお金を計算します。
次に、店の利益へ減価償却費を戻し、借入金の元金返済などを差し引きます。
これが、店から生活費へ回せる金額の目安です。
必要な生活費が月25万円の場合
| 店から出せる金額 | 判断 | 生活費の受け取り方 |
|---|---|---|
| 月30万円 | 家計に必要な金額を上回る | 月25万円を受け取り、5万円は店に残す |
| 月20万円 | 毎月5万円不足する | 月20万円を受け取り、不足分を貯蓄や副収入で補う |
| 月10万円 | 不足が大きすぎる | 売上計画、家計、開業時期を見直す |
シマナガ店から30万円出せるからといって、30万円すべてを受け取る必要はありません。
家計に必要なのが25万円なら、残りの5万円は店へ残します。設備の故障や売上の減少に備えられますし、広告や新商品の開発にも使えます。
反対に、家計では25万円必要なのに、店から20万円しか出せない場合は、毎月5万円不足します。
開業から1年間だけ貯蓄で補い、2年目から店だけで生活できる計画なら成り立ちます。しかし、補う金額と期間を決めずに貯蓄を使い続けると、店より先に家計のお金がなくなります。
- 売上は事業用口座へ入れる
- 仕入れ代、家賃、借入返済などを確保する
- 税金や社会保険料に備える
- 修理や売上減少に備える現金を店へ残す
- 毎月決まった日に、決まった生活費を生活用口座へ移す
- 帳簿では「事業主貸」として記録する
こむぎの場合、1年目と2年目は年間300万円、月にすると25万円を生活費としています。
アカガネ所長毎月の売上が多くても少なくても、基本的には25万円だけを生活用口座へ移します。売上が多かった月の現金は、翌月以降の支払いや売上減少へ備えて店に残します。
三つの表は役割が違う
 シマナガ
生活費は、家計に必要な金額と店から出せる金額のうち、少ないほうに合わせます。
毎月同じ日に同じ金額を生活用口座へ移してください。
足りない分を貯蓄で補うなら、金額と終了時期を開業前に決めます。
期限を決められない計画は、まだ開業できる状態ではありません。
甲斐承太郎売上が多い月も、ボクへのご褒美はなしなの?
でも、店にお金を残しておけば、売上が少ない月でも25万円を受け取れるんだね。
ご褒美は、店と家計が閉店しないことにしておくよ!
第6章|開業直後の赤字は、どこまで許される?
甲斐承太郎こむぎは1年目に、生活費と借金を払うと現金が77万円減るんだよね。
でも、それは計画どおりだから大丈夫。
ということは、先に計画書へ書いておけば、どんな赤字も「予定どおりです!」
で乗り切れるの?便利だなあ、計画書!
アカガネ所長残念ながら、計画書に書いても赤字は赤字ですよ。
ただし、いくら不足するのか、そのお金を何で補うのか、いつから現金が増えるのかが決まっていれば、開業直後の赤字や現金の減少に備えられます。
反対に、毎月いくら減っているか分からず、手元のお金がなくなるまで営業を続けるのは危険です。
計画的な赤字とは、赤字を正当化する言葉ではありません。
金額、期間、補う資金、見直す基準が決まっている赤字です。
計画的な赤字と危険な赤字
| 確認すること | 計画的な赤字 | 危険な赤字 |
|---|---|---|
| 不足する金額 | 開業前に計算している | 毎月いくら減るか分からない |
| 補うお金 | 運転資金を用意している | 売上が増えることを期待する |
| 続く期間 | 現金が増え始める時期が決まっている | いつ改善するか決まっていない |
| 生活費 | 毎月の金額を決めている | 口座残高を見ながら自由に取る |
| 見直す基準 | 売上や現金の基準がある | お金が尽きるまで続ける |
| 改善しない場合 | 営業方法の変更や撤退を検討する | 追加借入で先送りする |
こむぎは、店の営業自体は1年目から黒字です。
こむぎが計画を見直す基準
| 判定 | 状況 | 対応 |
|---|---|---|
| 青 | 売上が月別計画の90%以上 | 現在の営業を続ける |
| 黄 | 売上が計画の90%未満の月が2か月続く | 営業時間・メニュー・集客方法を見直す |
| 赤 | 3年目以降、必要売上高を3か月続けて下回る | 事業の継続か撤退かを検討する |
| 赤 | 3年目以降、現預金が40万円未満になる | 支援機関や専門家へ相談する |
アカガネ所長開業から2年目までは、売上が月別計画どおりに進んでいるか、現金が予定より早く減っていないかを確認します。
こむぎの計画では、1年目の現金が最も少なくなるのは2月ごろで、約53万円です。
実際の残高がこの予定を大きく下回れば、売上不足、経費の増加、生活費の取りすぎなど、どこに原因があるかを確認します。
3年目以降は、生活費を貯蓄で補う開業準備期間ではありません。店の売上だけで生活費と返済を賄う段階です。
必要な売上を3か月続けて下回る、または現預金が40万円未満になった場合は、続けることだけを前提にせず、撤退も含めて判断します。
シマナガ赤字は、計画書に書いても黒字にはなりません。
不足額を補う現金があり、回復する時期と見直す基準が決まっていれば、想定内として管理できます。
予定より早く現金が減った時点で、計画から外れています。
「開業直後だから」で放置しないでください。
甲斐承太郎計画書は、赤字を黒字と言い張るための言い訳じゃないんだね。
「ここまでは予定どおり」「ここを超えたら作戦変更」と決めておくものか。
赤字に名前を付けるより、赤字の出口を決めておくよ!
まとめ|計画は、店と生活を守るためにある
甲斐承太郎会社を辞めたら、毎月決まった日に振り込まれていた給料はなくなる。
そのうえ、何百万円も借金して、自分で貯めたお金まで店につぎ込むんだよね。
お客さんが来る保証もないし、ワンオペなら困ったときに相談できる同僚もいない。
もしボクが同じ立場なら、開業が楽しみでも、夜になると急に怖くなりそうだよ。
シマナガだから、開業前に数字を確認します。
店の利益を確認し、生活費を生み出せるか判断する。
現金の流れを確認し、借入金を返しても通帳にお金が残るか判断する。
毎月の口座残高を確認し、計画どおりに進んでいるか判断する。
生活費は、家計に必要な金額と店から無理なく出せる金額を比べ、少ないほうを毎月決まった日に生活用口座へ移します。
開業直後に店だけで生活費を賄えない場合は、貯蓄で補う金額と期間を先に決めます。
売上や現金が計画を下回ったときは、決めておいた基準に沿って営業方法を見直します。
 アカガネ所長
事業計画を作っても、必ず成功できるとは約束できません。
売上予測が外れることもあります。
予定外の修理が必要になったり、思うようにお客さんが増えなかったりすることもあるでしょう。
それでも、何も分からないまま500万円を借りるのと、必要な売上、毎月の返済額、受け取れる生活費、現金が最も少なくなる時期を知ったうえで借りるのとでは、同じ挑戦ではありません。
計画は未来を言い当てる予言書ではありません。
売上が足りないときに、どこを直せばよいか。
現金がいくらまで減ったら立ち止まるべきか。
店を続けるために、いつ判断しなければならないか。
それを開業前に決めておくためのものです。
安定した給料を手放し、自己資金を投じ、借入金を背負って店を始めるのですから、怖いと感じるのは当然です。
怖さを消してから開業する必要はありません。
店と生活を守る準備をして、危険になったら気づける計画を持って、一歩ずつ進みましょう。
ワンオペの店を始めるとしても、計画まで一人で抱える必要はありませんよ。
こやけ行政書士事務所からのお知らせ
 シマナガ
ここでCMです。
私たちのマスターである「こやけ行政書士事務所」では、ひとりで暗い道を進むような不安を抱える開業者のみなさまへ、飲食店開業支援・伴走プランを用意しています。
毎月の訪問で、売上や現金の動きを一緒に確認。
困ったときには、LINEやメールからいつでも相談を送れます。
私たちは物語の中から、あなたに会いに行くことはできません。
その代わり、こやけ行政書士があなたのもとへ伺い、開業前の計画から開業後の経営まで寄り添います。
ひとりで店を始めても、ひとりで悩み続ける必要はありません。